Visualizzazione post con etichetta pignoramenti. Mostra tutti i post

giovedì 27 luglio 2017

Dal 1° Luglio il Fisco può ciucciarti i soldi direttamente dal c/c ponendosi al di sopra del Codice Civile e dello Stato di Diritto (presunzione innocenza)


Mentre tutti si scandalizzano per l'immigrato che piscia sull'aiuola dei giardinetti...
nessuno però si è scandalizzato per l'ulteriore passo compiuto da FallitaGlia verso la dittatura fiscale.
Che poi sostanzialmente sono tutti metodi per fare CASSA da parte di uno Stato Fallito/inefficiente che mira a sopravvivere ai propri cittadini, usando il Mantra dell'Evasione Fiscale per mettere i cittadini stessi gli uni contro gli altri e per far passare qualunque provvedimento, anche quelli palesemente incostituzionali e da regime dittatoriale.
Non perdere il mio post: Il problema dell'Evasione Fiscale ormai è Irrilevante: lo dice persino il Ministero del Tesoro
Ma andiamo un po' a vedere dall'1 Luglio scorso cosa può fare l'Agenzia delle Entrate (quella che ha sostituito la terribile Equitalia facendo contento l'italopiteco...) in puro stile Grande Fratello 1984 di Orwell.
Blocco del conto corrente: l’Agenzia Entrate provvede senza preavviso
.... la procedura del «pignoramento presso terzi» in caso di riscossione esattoriale segue regole diverse rispetto a quelle previste dal codice di procedura civile per i soggetti privati.
Tutto si svolge senza un giudice e senza passare da un’udienza in tribunale....il fisco può bloccare il conto corrente senza preavviso....
Insomma, mai come in questo caso il blocco del conto corrente cade come un fulmine a ciel sereno, magari proprio quando il padre di famiglia è andato a prelevare i soldi per pagare la retta scolastica dei figli, per fare la spesa della settimana.
Non è ammessa alcuna eccezione neanche nei casi di particolare urgenza come, ad esempio, quelli in cui si debbano acquistare delle medicine o dei farmaci salvavita.
E se poi, prima della notifica del pignoramento, è stato emesso (nella perfetta incoscienza dell’imminente “catastrofe”) un assegno, questo non potrà essere pagato e andrà protestato: il debitore risponderà quindi anche delle sanzioni irrorategli dalla Prefettura. Insomma, debiti su debiti, come spesso succede in queste situazioni....
.....A questa disciplina la legge ha posto parziale rimedio solo in favore di pensionati e lavoratori dipendenti.....
Invece per tutti gli altri conti correnti, come ad esempio quelli di lavoro autonomo, di professionisti o anche di dipendenti su cui però confluiscono altri guadagni (ad esempio canoni di affitto) il pignoramento può essere integrale.....

Il “titolo” in forza del quale l’Agenzia delle Entrate procede a PIGNORARTI il c/c non è un titolo esecutivo “tradizionale” (sentenza, ordinanza, decreto ingiuntivo, assegno, cambiale, ecc.)
ma una banale cartella esattoriale che è un documento formato dal creditore stesso e per giunta “inaudita altera parte” (cioè a dire, per semplificare, senza che il debitore abbia preventivamente avuto modo di contestarla).

Dare ad una cartella esattoriale dignità di “titolo esecutivo” è pura follia...
(N.d.R. Purtroppo non è Follia ma un LUCIDO DISEGNO per fare Cassa ad ogni costo, tenere in piedi Stato Fallito + mantenere consensi da parte della maggioranza che ancora dipende da Stato Fallito)
N.d.R. notare la discriminazione talebana ed incostituzionale = chi ha un lavoro indipendente e/o un paio di casette...è più criminale a priori e dunque maggiormente aggredibile...mettendo i cittadini in serie difficoltà anche su esigenze basilari e/o causando il fallimento dell'attività autonoma+gravi danni.

P.S. Inoltre vorrei far sommessamente notare che metà delle volte Fisco/varie entità dello Stato hanno torto ed invece ha ragione il contribuente (ecco perchè esiste la presunzione di innocenza).
Contenziosi, contro lo Stato la metà delle volte vinci tu 
ma intanto vai di pignoramento diretto sul c/c
e poi cazzi tuoi .........................

martedì 19 ottobre 2010

Foreclosure-gate: tutto è bene quel che finisce bene (per ora...)


Tutto è bene quel che finisce bene: naturalmente dipende dai punti di vista...;-)
Dopo una breve pausa, le istituzioni finanziarie americane stanno già riprendendo a pignorare case su case, sbattendo fuori chi non riesce più a pagare il mutuo che loro stesse gli avevano rifilato ai tempi in cui tutti "godevano come ricci" sulla bolla immobiliare.

Come vi spiegavo ieri, un foreclosure-gate* da massimo 80 miliarducoli di danno sta avendo l'effetto di un raffreddore di fronte all'enorme armamentario messo in campo da ormai quasi 3 anni per salvare, favorire e pompare il sistema finanziario.
Dopo aver tamponato le banche dal Collasso Totale, figurati se le facevano cascare su una buccia di banana....dopo che hanno fatto di tutto per ripristinare la confidence e fa sparire la polvere sotto al tappeto.
Infatti anche i bloggers americani commentano così:
In the end, we may sum up this whole episode with two words — never mind.
Del resto si tratta solo di ipotetiche inkiappettate-procedurali a danno di un po' di poveri cristi....che volete che sia?
Nel tritacarne della "cosiddetta Ripresa" stanno finendo milioni e milioni di disoccupati e può finirci tranquillamente anche qualche incauto mutuatario (magari disoccupato...).
* Se non sapeste cos'è 'sto foreclosure-gate leggete QUI

Infatti ieri a Wallstreet i bancari sono rimbalzati con forza recuperando buona parte delle recenti ramazzate.

Lasciamo da parte le fanfaronate sulla cosiddetta "bella trimestrale" di Citigroup, una banca così zombie che sicuramente raddoppierà le sue quotazioni entro massimo due anni ;-)....
utili leggermente sopra le attese conseguiti da Citigroup nel terzo trimestre dell’anno.....che ha guadagnato 2,15 miliardi di dollari, attingendo però a riserve per poco meno di 2 miliardi di dollari, il che sta a dire che, escludendo il fieno messo in cascina in precedenza, il risultato del trimestre in esame sarebbe pari a poco più di 150 milioni di dollari (sempre meglio della perdita di oltre 3 miliardi di dollari patita nello stesso trimestre del 2009)....

La vera ragione dei fuochi d'artificio bancari è stato l'allentamento delle tensioni sul foreclosure-gate (poteva essere altrimenti?).
BofA dice che non ha fatto niente di male e che riattiverà buona parte delle procedure di pignoramento.
Citigroup addirittura dice di non avere utilizzato le robot-procedure incriminate.
Fiuuuuuuu....Scampato pericolo.
The Crisis Is Over: Bank Of America Is Set To Begin Foreclosures Again (BAC)

Bank of America: Foreclosures Will Resume
Bank of America reports that it had not found a single example where a foreclosure proceeding was brought in error.
This to me is not the same thing as saying the papers were in order for all the foreclosures.

Nevertheless, the bank said it would resume home foreclosures in nearly two dozen states.
It plans to begin filing new paperwork for 102,000 foreclosures by Monday.


Citigroup Says It Didn't Use 'Robo-Signers

Foreclosure-Gate: GMAC resumes some foreclosures

Nel frattempo grazie ai continui POMO-Pompa della FED (ieri c'è stata una bella insufflata da 6,3 miliardi di $) tutti possono tranquillamente buttarsi sugli assets più rischiosi, anche perchè gli vengono precluse le alternative....come topolini in un labirinto che vengono indirizzati verso il formaggio, sbarrando tutte le altre strade....
Per intuire cosa diavolo sarebbe un POMO leggi Aggiornamenti dal QE-Barometro


Massive $6.3 Billion POMO Closes
Ben Batmanke saves the day again. Today's POMO is a whopper: at $6.3 billion it is the largest since the announcement of QE Lite (not the largest ever mind you - next month, for example we will see $15-20 billion daily POMOs).
The submitted to accepted ratio was 3.5x as PDs gladly
tried to convert $21.8 billion worth of 7-10 Year Bonds into shares of Apple, Amazon, Google and Netflix.
Following last week's $4.7 billion POMO, today's action bring the Fed's balance sheet to $831 billion.

Japan - watch out.

And now the HFTs are stuck in churn mode
as the liquidity infusion is done for the day.
Next POMO - Wednesday.


Visualizing A POMO Market: How The Fed Added 400 Points To The S&P
Lately, it appears, it has gotten trendy to bash the New York Fed's Permanent Open Market Operations (POMO).....
Below, in collaboration with John Lohman, we show what the market would look like without POMO, versus a market that is predicated exclusively on FRBNY interventions....
The bottom line:
starting with the first POMO in 2005, when the S&P was at 1,200 and continuing through today, the broader market index would have been at just over 800 if performance from POMO days was excluded.
Alternatively, purely POMO days would have had the effect of doubling the stock market in the past 5 years
....


La Macro-economia ormai è diventata solo un eco lontano lontano lontano....
Tanto per fare un esempio:
Giappone: la Borsa snobba l avvertimento del Governo, l economia è in fase di stagnazione -1- (Finanza.com)
L economia giapponese è entrata in fase di stagnazione. Uno stallo dovuto principalmente al rallentamento della ...
Giappone taglia giudizio su economia per la prima volta da 2009 (Reuters)
E non mi dite che le borse "lo hanno già scontato" perchè è un dato Leading che riguarda il futuro.

La macchina da Guerra del Mercato Telecomandato non conosce soste nè ostacoli.
Non fate i fessi, mi raccomando! Approfittatene siori, approfittatene...
GOLDMAN: S&P IS HEADED TO 1275
L'ultima volta la BOLLA si è gonfiata dal 2003 al 2007: vediamo quanto durerà QUESTA che stanno cercando di gonfiare ad ogni costo.

lunedì 18 ottobre 2010

Tutto Okkey, "meglio del previsto": ma allora sto QE2...?


Dedicato agli "INGENUI esperti che continuano a pensare come il prossimo QE2 della FED sia dettato da un Dovere Morale (e Statutario....) di lotta senza quartiere alla disoccupazione americana....
* QE2 = ripresa del Quantitative Easing = ripresa della rotativa stampa-dollari-dal-nulla ovvero a Debito

Venerdì sono usciti un po' di datucci macro made in USA "meglio delle attese":
15.10.10/14:31 Us market mover: invariata inflazione core a settembre
15.10.10/14:31 Us market mover: vendite al dettaglio di settembre +0,6%, sopra attese
15.10.10/14:31 Us market mover: Empire State Manufacturing balza a 15,73 punti ad ottobre (prime conseguenze del mini-dollaro?)
15.10.10/14:30 Us market mover: +0,1% m/m indice prezzi al consumo a settembre

- Inflazione USA sotto controllo
- Manifatturiero di NY in ripresa sopra le attese
- Vendite al dettaglio USA sopra le attese, ormai tornate (ufficialmente...) ad un pelo dal picco pre-crisi (-3,2%): ho già espresso più volte i miei dubbi su questa "incredibile tenuta" dei consumi USA che per me rimane un mistero (o quasi) - Vedi la mia analisi del 9 Luglio dove cercavo di dipanare il bandolo della matassa: Consumi Inesauribili made in USA...
Mancava in quell'articolo un'altra fonte rilevante che sui Consumi USA racconta una storia completamente diversa da quella ufficiale del Dip. del Commercio: Consumer Metrics Growth Index: Still Hovering Near the Low
- Double-dip sempre più remoto
- Trimestrali scintillanti delle Multinazionali
- Tecnologici che fanno fuoco e fiamme
- Economie Emergenti in BOOM
- Disoccupazione nelle economie avanzate? Chissenefrega
- Debiti Pubblici alle stelle? Chissenefrega
- Fiducia Michigan Consumatori & affini che rimangono depresse? Chissenefrega....tanto si compensa e si vende altrove...

Ma allora 'sto colossale ed ipotetico QE2 in arrivo per Novembre a che diavolo servirebbe????
E lo ZIRP (tassi a zero) a che diavolo servirebbe?????
Bernanke (Fed): tasso disoccupazione preoccupante, inflazione resta troppo bassa
Bernanke (Fed): rischio di deflazione è più elevato del desiderabile
Bernanke (Fed): pronti a fornire ulteriore supporto all economia
Bernanke: Ci sono le circostanze per un ulteriore allentamento
Secondo il Presidente della Fed l'elevata disoccupazione e la bassa inflazione dovrebbero persistere nel 2011.

A parte i più boccaloni che pensano come la FED non possa dormire sonni tranquilli se la disoccupazione americana rimane vicina al 10% (od al 20% considerando scoraggiati, sottoccupati etc)...
'Sta equazione QE2=lotta alla disoccupazione NON TORNA....o meglio, senza eufemismi è una BALLA!

Mumble Mumble.....
Visto che dai dati ufficiali l'economia USA è in lenta ma costante fase di miglioramento...
Visto che il QE2 serve ben poco per combattere realmente la disoccupazione
visto che la disoccupazione strutturale più alta che nel passato è il diretto risultato di un processo di globalizzazione che fa ben contenti tutti quelli che avrebbero il "potere" di invertire questo stesso processo....
Sotto, sotto....A chi potrebbe servire realmente 'sto QE??
Mmmmmmm

Sta a vedere che tanto per cambiare c'entrano qualcosa le Banche too-big-to-fail....ovvero gli "azionisti" della FED (che se non lo sapeste è proprietà privata...)
Infatti le nostre vecchie conoscenze hanno a tutt'oggi tanti voraci "buchi neri" ben nascosti a norma di legge nei bilanci e parecchia polvere tossica nascosta sotto al tappeto: l'unica differenza è che non se ne parla più perchè si è faticosamente ristabilita un po' di confidence, basata principalmente sul fatto che gli Stati caleranno le brache e ci lasceranno in mutande piuttosto di lasciarne fallire anche una sola....
Banche Usa: in vista $80 miliardi di perdite, colpa dei pignoramenti
A pesare sui bilanci non lo stop agli sfratti in se' ma le spese legali legate alla vicenda su cui indagano le autorita' di tutti i 50 stati.
Non a caso il settore finanziario perde l'1.6%. JP Morgan giu' del 3.5%, -4.4% per Bank of America.
Pensate che in un paio di sedute Bank of America, Wells Fargo, Citigroup etc hanno buscato circa il -10%....
Beninteso: questo 80 miliarducoli di $ non sono certo un PROBLEMA SISTEMICO da collasso....
1- perchè quando il "caso" è manifesto e tutti ne parlano, mediamente non succede quasi mai un patatrac...
2- perchè 80 miliardi sono bazzecole....per chi ha tamponato le banche con 800 miliardi di TARP + 1.500 miliardi di QE1 della FED.
Come dicevo questo "episodiaccio" delle foreclosures è solo un segno che i problemi del sistema bancario/finanziario sono tutt'altro che risolti e che la polvere è stata messa sotto al tappeto.
Ma i mega-Tamponi per ora tengono e se non bastassero ecco pronto il QE2....

L'altra ragione, strettamente collegata alla prima, è il debito pubblico USA schizzato alle stelle con la Grande Crisi: un po' di sana QE-inflazione farebbe bene ai debitucci ed ai debitori, presentando il conto a tutti gli altri....

Ma ci possono essere tante altre vere ragioni (nascoste), ben diverse da quelle che ci raccontano.
Vedi per esempio il QE2 come POTENTE ARMA U.S.A. (= svalutazione del $) nella GUERRA DELLE VALUTE.
Nel mio articolo ESCALATION nella GUERRA del QE e delle VALUTE
correlavo già nel titolo questi due fattori.

Bene vi lascio con la sol
ita analisi di Robert Reich (ex-ministro del lavoro dell'era Cliton) ovvero di uno dei pochi che in USA capisca qualcosa delle vere dinamiche occupazionali in atto...o meglio uno dei pochi che "voglia vedere" quello che gli altri ignorano voltariamente.

The Fed's New Bubble (Masquerading as a Jobs Program)da Robert Reich
The latest jobs bill coming out of Washington isn’t really a bill at all.
It’s the Fed’s attempt to keep long-term interest rates low by pumping even more money into the economy (“quantiative easing” in Fed-speak).
The idea is to buy up lots of Treasury bills and other long-term debt to reduce long-term interest rates.
It’s assumed that low long-term rates will push more businesses to expand capacity and hire workers; push the dollar downward and make American exports more competitive and therefore generate more jobs; and allow more Americans to refinance their homes at low rates, thereby giving them more cash to spend and thereby stimulate more jobs.
Problem is, it won’t work.
Businesses won’t expand capacity and jobs because there aren’t enough consumers to buy additional goods and services.

The dollar’s drop won’t spur more exports.
It will fuel more competitive devaluations by other nations determined not to lose export shares to the US and thereby drive up their own unemployment.

And middle-class and working-class Americans won’t be able to refinance their homes at low rates because banks are now under strict lending standards.

They won’t lend to families whose overall incomes have dropped, whose debts have risen, or who owe more on their homes than the homes are worth — that is, most families.

So where will the easy money go?

Into another stock-market bubble.
It’s already started.
Stocks are up even though the rest of the economy is still down because of money is already so cheap.
Bondholders (who can’t get much of any return from their loans) are shifting their portfolios into stocks.
Companies are buying back more shares of their own stock.
And Wall Street is making more bets in the stock market with money it can borrow at almost zero percent interest.
When our elected representatives can’t and won’t come up with a real jobs program, the Fed feels pressed to come up with a fake one that blows another financial bubble.

And we know what happens when financial bubbles get too big.

martedì 4 agosto 2009

Sillogismi sui Consumi


Ragioniamo in base a logica inoppugnabile (o quasi...).

A giugno le spese al consumo in USA sono salite del +0,4% battendo di un filino le attese per un +0,3%.
Invece il +0,3% di maggio tanto per cambiare è stato rivisto al ribasso a +0,1%...
Pertanto se sommiamo il vecchio dato di maggio alle previsioni di giugno otteniamo +0,6%, mentre se sommiamo la revisione di maggio con il dato di giugno abbiamo un +0,5%, ovvero le spese al consumo sono sotto alle attese.
Quello che conta è che c'è stata un'accelerazione concentrata in questo mese, mentre nel bimestre si è saliti MENO delle attese.
Naturalmente, come c'era da aspettarsi, la maggior parte di questo incremento dello 0,4% è dovuto all'aumento del prezzo carburanti.
Aggiustando il dato spese al consumo al deflattore saremmo scesi del -0,1%, dato reale e non nominale.
Non ho ancora trovato il dato depurato da carburanti e alimentari: se lo pesco aggiorno i sillogismi.

Il reddito personale a giugno è sceso dell'1,3%, maggiore calo da 4 anni e mezzo a questa parte.
A maggio era salito dell'1,3% grazie al trasferimento una tantum del pacchetto stimoli di Obama.
Quindi +1,3% si annulla con -1,3% ed il reddito è sostanzialmente piatto.
Stimoli a parte, continua ed accelera la discesa dei salari, il che notoriamente non aumenta i soldi nelle tasche dei consumatori, almeno credo...

Mettendo in connessione i due dati possiamo dire che il mese scorso sono arrivati soldini di Obama nelle tasche dei cittadini americani (+1,3% di reddito personale) che hanno generato un mini-incremento della spesa personale in giugno (+0,4%) in particolare nei beni non-durevoli che sono consumi di necessità come gli alimentari o la benzina.
Ribadisco come questo mini-incremento sia stato pompato da prezzi alla pompa della benzina...e con il calcolo del deflattore sarebbero addirittura scesi.
Le "voluttuarie" spese al consumo in beni durevoli invece sono scese del -0,2%.
Il tasso di risparmio dei cittadini americani rimane alto al 4,6% anche se scende dal 6,2% del mese prima.

Insomma i consumi degli americani (che fanno il 70% del PIL) continuano a latitare, il pacchetto di stimolo di Obama non ha ancora inciso in modo rilevante (e non si sa se inciderà o meno nei prossimi mesi), quando gli americani hanno un po' di soldini tendono più a metterli nel porcellino che a spenderli pur essendo circondati da cartelli "saldi" "svendite" "promozioni" "super-sconti", oppure li spendono soprattutto in cibo e benzina.
Se poi sono cittadini americani dell'esercito dei licenziati...beh comprarsi una nuova automobile od un nuovo cappellino da baseball è l'ultimo dei pensieri....

DISOCCUPAZIONE in aumento e CONSUMI stagnanti: senza questi due crismi io non mi converto ancora al credo imperante e martellante del "peggio è passato...la ripresa è alle porte...andate in pace"

--------------------------------------------------------------------

Poi abbiamo il dato sulle vendite di case con contratti in corso che schizza su base mensile del +3,6% rispetto alle previsioni per un +0,7%.
Va ricordato che in USA Luglio/Agosto è il periodo di picco annuale per le transazioni di immobili.
In effetti tra la discesa dei prezzi, le occasioni da saldo per la marea di pignoramenti, i tassi dei mutui assai convenienti e gli incentivi statali (fino ad 8000 dollari di bonus fiscale che però sta per scadere) anche io avevo pensato di comprarmi una casetta in USA...

Non mi sembra comunque un segnale significativo di ripresa immobiliare e comunque è molto meno rilevante dello striminzito e poco promettente dato sui consumi...ma indovinate Toro drogato su quale dei due dati si è concentrato?
Le borse non scendono nemmeno a cannonate ormai...ma saliranno senza pause ed all'infinito in secula seculorum.

Bene concludiamo con una breve sguardo sulla formidabile stagione degli UTILI TRIMESTRALI MEGLIO DELLE ATTESE che ha fatto schizzare il Dow Jones da 8100 a 9300 punti tutto di un fiato secondo la versione d'ordinanza dei mass-media e delle banche d'affari....

.....In primo luogo gli utili trimestrali, soprattutto quelli americani, sono migliori delle aspettative, ma non è tutto oro quello che luccica.
Infatti, come ha sottolineato il quotidiano britannico «The Financial Times», la settimana scorsa la stima media degli analisti calcolata da Thomson Reuters prevedeva che gli utili delle 500 società che compongono l’indice Standard & Poor’s sarebbero scesi del 35,1%. I risultati resi noti questa settimana mettono in luce che il calo è solo del 31%. Quindi, i risultati sono migliori delle aspettative, ma sono pur sempre negativi.

Ancora più macroscopico è il contrasto con le previsioni degli analisti formulate all’inizio di quest’anno. Allora questi prevedevano un calo dell’11% degli utili nel secondo trimestre, invece, come scritto sopra, il calo è stato del 31%. Eppure l’indice S&P 500 è salito dall’inizio dell’anno di circa il 10%.
Ma c’è di più. I ricavi sono diminuiti. Quindi gli utili sono calati meno delle aspettative, poiché le società hanno tagliato rapidamente i costi. Ciò vuol dire che hanno ridotto gli investimenti, molte spese e soprattutto hanno licenziato. Il conseguente forte aumento della disoccupazione non è però sicuramente un fattore che favorisce l’uscita dalla crisi.

La seconda spiegazione di questo rally, che va per la maggiore, è che il mercato sale poiché le società hanno fornito indicazioni positive sulle prospettive dei loro affari. La realtà però non sostiene questa tesi. Molte società hanno segnalato che si aspettano un leggero miglioramento delle loro attività rispetto alla forte contrazione accusata tra la fine dell’anno scorso e l’inizio di questo. Altre hanno dichiarato di non vedere ancora la luce in fondo al tunnel.
Queste previsioni sono assolutamente compatibili con lo scenario di una stabilizzazione a bassi livelli dell’attività economica dopo la forte contrazione degli ultimi mesi. Le previsioni dei manager non suffragano invece l’ipotesi di una ripresa dell’economia e quindi il prolungarsi ulteriore di questo rally borsistico.
...

Insomma come dicevo TUTTE BALLE e TUTTA BOLLA....
Anzi, secondo gli ultimi aggiornamenti gli utili sono scesi ancor di più a -33,4% come pure i fatturati a -17,4%...naturalmente meglio delle attese ...
.

venerdì 17 luglio 2009

Non tutto è oro quel che luccica


Si leggono in giro robe così...
..Le delusioni di General Electric vengono bilanciate dai dati trimestrali positivi dei colossi bancari (Bank of America e Citigroup) e da quelli sul mercato immobiliare migliori delle attese. Nel mese di giugno le nuove unità abitative sono state pari a 582mila unità, meglio delle 530mila stimate, con un rialzo del 3,6%.
Positivi anche i dati sui permessi edilizi, saliti a quota 563mila, contro i 524mila attesi.
..

Dietro all'ottimismo immacolato di mamma FED è tutto un coro di mass-media ed analisti rialzisti che cantano inni trionfali per stare dietro a Toro Drogato che in questa settimana ha dato il meglio di sè: una galoppata pazzesca, sfrenata e senza soste con il DAX tedesco da 4500 a 5000 (+10%), l'S&P Mib italiano da 17500 a 19300 (+10%), Dow Jones da 8100 ad 8700 (+7%)...

Quindi tornano fuori le solite analisi di ottimismo strumentale o quantomeno superficiali....
Vengono sventolate le "taroccatissime" trimestrali delle banche USA come "positive" e sopra alle previsioni...MA senza gli stellari profitti del Trading fatti a mo' di Hedge Funds speculativi con i soldi degli aiuti statali, le trimestrali bancarie sarebbero state in perdita per svariati miliardi di dollari (lo afferma addirittura il NYT).
Non per nulla parecchia gente negli USA si sta incazz--- a vedere come i soldi dei contribuenti vengano usati dalle Banche-Hedge per speculare e pagarsi bonus invece che per sostenere l'economia reale.

Perfino Dr. Doom ovvero Nouriel Roubini, il super-pessimista che aveva previsto la Grande Crisi, ieri è stato manipolato in una sua intervista alla "TV-Toro" CNBC che ha sbandierato come anche il super-Gufo vedesse la fine della recessione entro il 2009.
Lo stesso Roubini ha dovuto smentire dicendo che tale affermazione era stata estrapolata dal contesto e che lui non ha fatto nessuna previsione del genere...

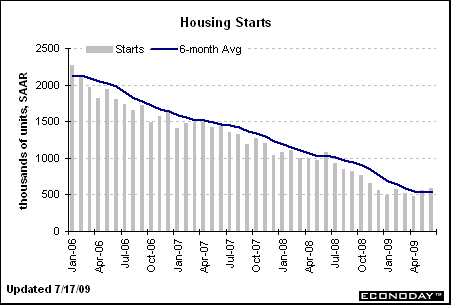
Anche i dati USA sulle nuove unità abitative (+3,6% rispetto al mese scorso) e sulle nuove licenze edilizie (+8,7% rispetto al mese scorso) grazie alla magia della statistica mensile sembrano migliorare in modo consistente.
Ma se guardi su base annuale siamo rispettivamente a -52% e -46% rispetto a giugno del 2008!
Considerando che c'è un enorme eccesso di offerta di unità abitative, il balzo di nuove licenze di costruzione assume connotazioni un po' meno trionfalistiche, anche perchè scopri che molti stati USA (vedi California) ti concedono super-sgravi fiscali se costruisci nuove casee contribuisci così ad aumentare il PIL (mumble mumble...:mmmm:...mi sta venendo un dubbio ;)).
Ma un sacco di case poi ti rimangono sul groppone e l'eccesso di offerta impedisce un recupero dei prezzi.
Considerando che negli USA è stato raggiunto il record assoluto di pignoramenti di case (9%), poi buttate sul mercato dalla banche per recuperare denaro nel più breve tempo possibile, il balzo di nuove licenze di costruzione assume connotazioni ancora più strane e contradditorie...

Vedi la mappa del record di pignoramenti


Considerando che il dato mensile sulle nuove unità abitative a +3,6% ha un margine di errore dell'11,3%...forse risulta più affidabile un grafico di più lungo periodo...
I rimbalzini mensili non hanno influito molto sulla tendenza degli ultimi tre anni...

june-housing-starts


Come annunciavo, passata la temibile settimana delle tre corpose aste di T-bond in cui lo stato USA ha dovuto battere cassa per finanziarsi i piani di "tappamento delle falle, questa settimana era prevedibile un "liberi tutti" per le Borse...anche se non di questa smodata entità.

Insomma, come sempre non è tutto oro quel che luccica e ci tocca questo "sporco lavoro" di leggere "oltre il livello letterale, oltre i luoghi comuni e gli errori, oltre le dissimulazioni e la censura".
.